
Le guide
Acheter un immeuble de rapport pour le louer
Un immeuble de rapport réunit plusieurs loyers sous un seul acte et un seul crédit. Il répartit le risque de vacance, mais demande un budget, des travaux et une gestion plus lourds qu'un appartement. Voici comment nous le chiffrons, lot par lot.
En bref
Qu'est-ce qu'un immeuble de rapport, et faut-il en acheter un ?
Un immeuble de rapport est un bâtiment entier détenu par un seul propriétaire, dont chaque logement ou local est loué séparément. Il répartit le risque de vacance sur plusieurs loyers et évite les charges de copropriété. En contrepartie, il demande un budget plus élevé, des travaux qui portent sur tout le bâti et la gestion de plusieurs locataires.
- Un immeuble détenu par un seul propriétaire n'est pas une copropriété : pas de syndic ni d'assemblée générale.
- Un seul acte de vente et un seul crédit financent plusieurs lots.
- Chaque logement mis en location doit avoir son propre diagnostic de performance énergétique.
- Huit immeubles achetés par nos clients sont publiés sur ce site, avec leurs chiffres.
Écrit par Ornella Poulain · fondatrice d'Ornella Invest
Investisseuse depuis 2019, propriétaire de 36 biens locatifs en propre. Elle a accompagné une centaine d'acquisitions en France métropolitaine.
Les chiffres de cette page viennent des immeubles que nous avons accompagnés et dont les fiches sont publiées. Les règles citées renvoient à leur source officielle.
Publié le
Ce qu'on appelle un immeuble de rapport
Investir dans un immeuble de rapport, c'est acheter un bâtiment entier pour en louer chaque partie, en étant son seul propriétaire. Il peut réunir des appartements, un local commercial en rez-de-chaussée, parfois des garages. On parle aussi de monopropriété.
La différence avec un appartement en copropriété est juridique avant d'être financière. La loi du 10 juillet 1965 sur la copropriété s'applique aux immeubles dont la propriété est répartie entre plusieurs personnes. Quand un seul propriétaire détient tout, il n'y a ni syndic, ni assemblée générale, ni charges de copropriété : vous décidez seul des travaux et de leur calendrier.
Les huit immeubles que nos clients ont achetés et dont les fiches sont publiées se trouvent dans le Cher et dans le Grand Est. Ce sont souvent d'anciennes maisons divisées en logements, ou des immeubles de centre-ville avec un commerce en rez-de-chaussée.
Les avantages par rapport à plusieurs appartements
Acheter trois appartements dans trois copropriétés, c'est signer trois actes, payer trois fois les frais de notaire et souvent monter trois dossiers de crédit. Un immeuble de trois lots s'achète en une fois.
- Un seul acte, un seul notaire et en général un seul prêt.
- Pas de charges de copropriété ni de travaux votés par d'autres.
- Le risque est divisé : quand un locataire part, les autres loyers continuent de rembourser le crédit le temps de relouer.
- Plusieurs façons de louer dans le même bâtiment : un logement meublé, un autre en location nue, un local en bail commercial.
- Moins d'acheteurs ont le budget d'un immeuble entier, ce qui laisse plus de place à la négociation.
« Si demain il y a un locataire qui part, les autres continuent à payer les loyers, et donc ça continue à payer ton crédit. Ça divise le risque, le temps que tu retrouves un autre locataire. »
Antoine a fait ce choix dès son premier achat, avec un immeuble de trois T3. Il explique pourquoi dans son témoignage sur le fait de commencer par un immeuble de rapport.
Les risques et les contraintes
Ce qui rend un immeuble intéressant le rend aussi plus exigeant. Seul propriétaire, vous portez seul toutes les dépenses du bâtiment.
- Le budget de départ est plus élevé, et l'apport demandé par la banque aussi.
- Les gros travaux sont pour vous : toiture, façade, structure, réseaux communs. Une toiture mal évaluée à l'achat peut à elle seule effacer plusieurs années de cash-flow.
- Chaque logement mis en location doit avoir son propre diagnostic de performance énergétique. Depuis 2025, un logement classé G ne peut plus faire l'objet d'un nouveau bail, et le calendrier se resserre pour les classes F et E.
- Plusieurs locataires, c'est plusieurs états des lieux, plusieurs baux et plusieurs demandes. Sans gestion déléguée, il faut y consacrer du temps.
- La revente est plus lente : peu d'acheteurs ont le budget d'un immeuble entier. Vendre lot par lot oblige à créer une copropriété, avec un état descriptif de division établi par un géomètre.
Ornella l'a vécu sur son premier immeuble : « L'agent immobilier était là pour vendre, donc elle m'avait pas dit certaines choses. Et donc je me suis retrouvée avec une toiture à refaire. » (Le Podcast Immobilier)
Ces risques se chiffrent avant l'offre, pas après. C'est l'objet des sept étapes de notre méthode, de la valeur du bien relevée sur les ventes réelles à la mise en location.
Un immeuble de rapport lot par lot
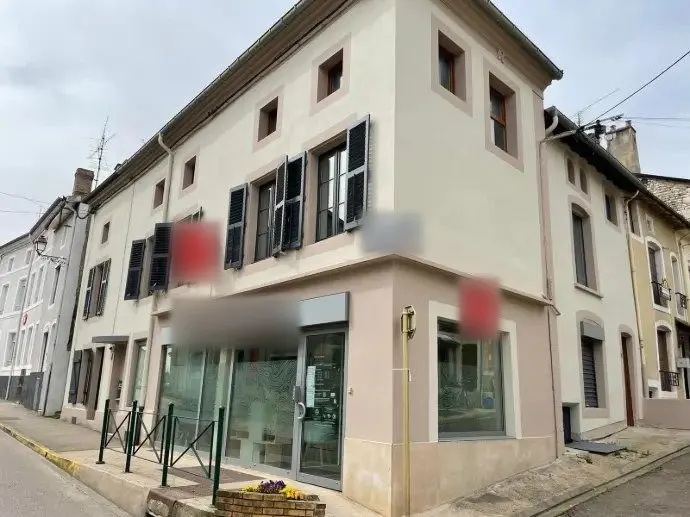
Un immeuble se lit lot par lot, puis en total. Voici celui de Pierre-Henry, un immeuble d'angle de trois lots dans le Grand Est, acheté à 900 km de chez lui. Chaque lot a sa propre entrée et sa propre exploitation.
| Lot | Surface | Situation | Exploitation | Loyer mensuel |
|---|---|---|---|---|
| Local commercial | 90 m² | Rez-de-chaussée, loué à une agence bancaire | Bail commercial | 614,72 € |
| T3 | 90 m² | 1er étage, au-dessus de l'agence, avec son entrée | Location longue durée | 490 € |
| T2 en triplex | 43 m² | Jusqu'aux combles, entrée indépendante sur rue | Refait à neuf, loué meublé | 450 € |
| Total des loyers | 1 554,72 € | |||
- Coût total du projet
- 200 700 €
- Rentabilité nette
- 9 %
- Cash-flow mensuel
- 291 €
Les trois lots rapportent 18 656,64 € de loyers par an. Le coût total comprend l'achat, les frais de notaire et les travaux. La rentabilité nette s'entend charges comprises, hors impôt sur le revenu.
Le local commercial pèse le plus lourd : près de 40 % des loyers pour un tiers des lots. Son locataire rembourse en plus la taxe foncière de tout l'immeuble, soit 600 € par an, comme son bail le prévoit. Le T2 a été refait à neuf et meublé, ce qui lui permet de se louer presque au prix du T3, pour une surface deux fois plus petite.
Tout est loué et la gestion est déléguée : Pierre-Henry n'a rien à faire au quotidien. Il raconte son achat et ce qu'il a coûté dans son témoignage sur le prix d'un accompagnement, et la fiche de son immeuble montre les photos et le plan.
Comment nous jugeons un immeuble
Nous ne fixons pas de nombre de lots minimum. Immeuble, maison, appartement, studio, ensemble immobilier ou colocation : chaque bien est jugé sur ses chiffres.
Dans nos premières estimations, nous partons d'une rentabilité nette de 7 %. Pour l'atteindre, nous étudions tous les modes d'exploitation possibles du bien : location nue, meublée, courte durée, colocation. Si aucun ne permet d'y arriver, nous écartons le bien. Le résultat final peut ensuite s'écarter de cette base, à cause d'un aléa de chantier ou de l'évolution des taux. Avec les taux d'il y a quelques années, un immeuble sous les 7 % pouvait déjà dégager un cash-flow positif.
Nous abandonnons aussi un dossier quand les documents ne permettent pas de garantir un projet sûr : diagnostics, avis de taxe foncière, baux en cours, état réel du bâti. Les devis de travaux doivent être obtenus avant la signature du compromis, sans quoi la rentabilité calculée n'est qu'une hypothèse. Le prix, lui, se vérifie sur les ventes réellement enregistrées dans la base des demandes de valeurs foncières.
Le local commercial n'est ni un bonus ni un défaut. Il doit être rentable comme le reste. Son intérêt : un loyer souvent plus élevé qu'un logement de même surface, un bail long, et une taxe foncière qu'on peut refacturer au locataire. Son point de vigilance : s'il se libère, il met en général plus longtemps à se relouer qu'un logement.
Pour faire le calcul sur un immeuble que vous regardez, calculez sa rentabilité nette avec notre simulateur.
Le financement et la façon de détenir l'immeuble
Un immeuble se finance par un crédit immobilier classique. Les critères du Haut Conseil de stabilité financière s'appliquent : un taux d'effort plafonné à 35 % des revenus et une durée de 25 ans au plus. La banque ne retient qu'une partie des loyers attendus, et demande le plus souvent un apport qui couvre au moins les frais de notaire. Pour savoir quel montant viser, estimez votre capacité d'emprunt.
L'immeuble peut s'acheter en nom propre ou par une société civile immobilière. La SCI facilite l'achat à plusieurs et la transmission, mais elle a un coût de création et de tenue des comptes. Les loyers d'une location nue relèvent des revenus fonciers, dont l'administration fiscale décrit les régimes d'imposition. Le choix se fait avec un professionnel avant l'achat, et aucune économie d'impôt n'est automatique.
Antoine a acheté son second immeuble, de sept lots, en SCI. Une autre de nos clientes a choisi la SCI pour transmettre ses biens à ses enfants, et l'explique dans l'entretien sur l'investissement en SCI pour transmettre.
D'autres immeubles achetés par nos clients
Un immeuble de centre-ville, 4 lots
Trois appartements meublés et un local commercial en bail commercial. Projet de 166 800 €, 10,2 % de rentabilité nette, 661 € de cash-flow par mois.
La fiche du dossierDeux commerces et deux logements
Deux commerces en pied d'immeuble, un T4 et un studio créé dans une ancienne réserve de boucherie. Projet de 198 922 €, 16,5 % net, 748 € de cash-flow par mois.
La fiche du dossierUne maison divisée en 3 logements
Louée dès l'achat, rénovée au fil des départs de locataires. Projet de 229 300 €, 6 % net, 186 € de cash-flow par mois : sous notre base de 7 %, avec un cash-flow positif.
La fiche du dossier
Quelle différence entre un immeuble de rapport et une copropriété ?
Dans un immeuble de rapport, un seul propriétaire détient tout le bâtiment : il n'y a ni syndic, ni assemblée générale, ni charges de copropriété, et c'est lui qui décide des travaux. Une copropriété réunit plusieurs propriétaires de lots, soumis à la loi du 10 juillet 1965. Un immeuble de rapport peut devenir une copropriété le jour où son propriétaire en vend un lot.
Combien de lots faut-il pour qu'un immeuble soit intéressant ?
Il n'y a pas de nombre minimum. Un immeuble de deux lots peut être un meilleur investissement qu'un immeuble de six. Nous jugeons chaque bien sur ses chiffres : nous partons d'une rentabilité nette de 7 % comme base des premières estimations, après avoir étudié la location nue, meublée, en courte durée et en colocation.
Peut-on acheter un immeuble de rapport sans apport ?
C'est rare. Le montant d'un immeuble est plus élevé que celui d'un appartement, et les banques demandent le plus souvent un apport qui couvre au moins les frais de notaire. Les critères du Haut Conseil de stabilité financière s'appliquent comme pour tout crédit immobilier : un taux d'effort plafonné à 35 % des revenus et une durée limitée à 25 ans.
Faut-il passer par une SCI pour acheter un immeuble ?
Ce n'est pas obligatoire. Un immeuble s'achète en nom propre comme en société civile immobilière. La SCI facilite l'achat à plusieurs et la transmission, mais elle a un coût de création et de tenue, et son régime fiscal se choisit avec un professionnel avant l'achat. Aucune économie d'impôt n'est automatique.
Un local commercial en pied d'immeuble est-il un avantage ?
Ni un avantage ni un défaut en soi : il doit être rentable comme le reste de l'immeuble. Son loyer est souvent plus élevé que celui d'un logement de même surface, le bail commercial engage le locataire sur une longue durée, et la taxe foncière peut lui être refacturée si le bail le prévoit. En contrepartie, un local qui se libère peut mettre plus longtemps qu'un logement à se relouer.
Peut-on gérer un immeuble de rapport à distance ?
Oui, à condition de confier la gestion à une agence ou à un gestionnaire sur place. C'est le cas de l'immeuble de Pierre-Henry, acheté à 900 km de chez lui : les trois lots sont loués et la gestion est entièrement déléguée.
Quels documents demander avant d'acheter un immeuble de rapport ?
Les diagnostics de chaque lot, dont le DPE, l'avis de taxe foncière, les baux en cours avec les loyers réellement payés, et tout ce qui renseigne sur l'état réel du bâti, toiture et structure en premier. Les devis de travaux doivent être obtenus avant la signature du compromis : sans eux, la rentabilité calculée n'est pas fiable.
La suite
Chiffrer un immeuble avec nous
Nous cherchons l'immeuble, nous le chiffrons lot par lot et nous vous accompagnons jusqu'aux premiers loyers. Le premier appel est sans engagement.
L'accompagnement
Investissement locatif clé en main
Nous identifions le bien, nous chiffrons sa rentabilité nette, nous vous accompagnons de la négociation aux premiers loyers. Vous décidez à chaque étape.
à partir de 10 000 €au total selon le prix du bien, dont 4 000 € à la signature
Le détail de l'accompagnement et son barème